最終更新日:2026年6月4日
※本記事にはアフィリエイトリンクを含みます。
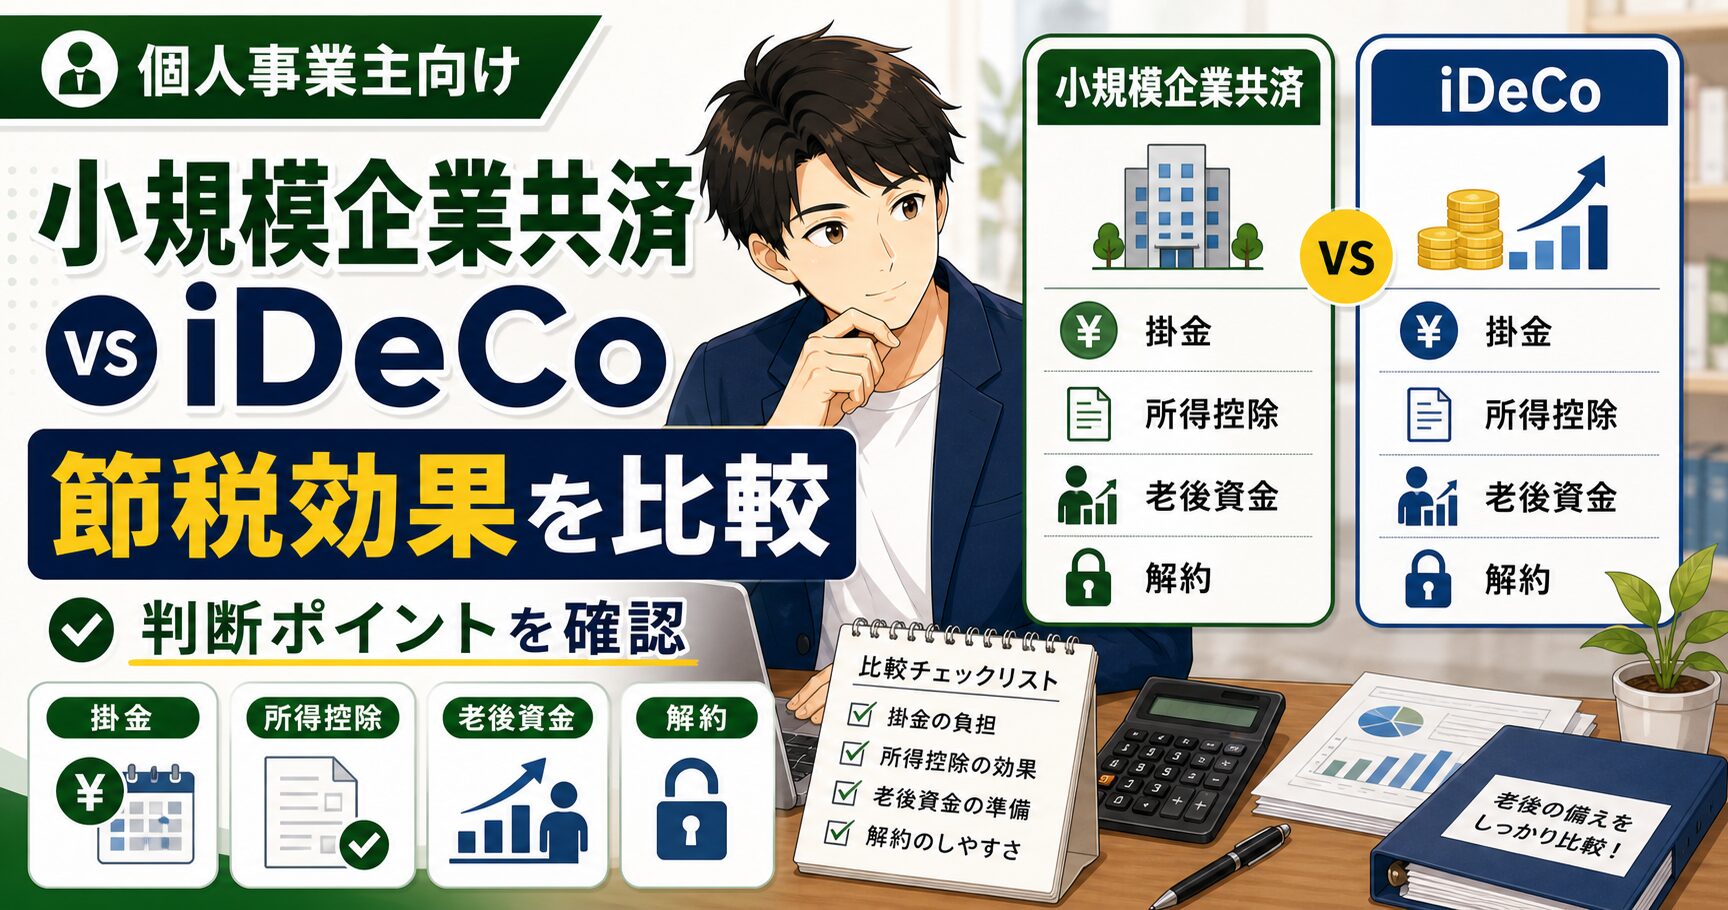
「小規模企業共済とiDeCo、どっちに入ればいいんですか?」
確定申告の相談窓口でも、毎年必ず出てくる質問です。どちらも掛金が全額所得控除になる最強の節税手段ですが、「資金を長期間ロックされる」という致命的なデメリットがあります。仕組みを理解しないまま加入すると、必要なときに手が届かないお金になります。
この記事では、確定申告サポート歴17年の運営者として現場で見てきた失敗事例も交えながら、2つの制度を徹底比較します。
小規模企業共済とは|年間最大84万円の所得控除
「退職金のない個人事業主のための積立制度」——それが小規模企業共済の本質です。
国の機関(中小企業基盤整備機構)が運営する共済制度で、フリーランス・個人事業主であれば業種を問わず加入できます。
| 項目 | 内容 |
|---|---|
| 掛金 | 月1,000円〜70,000円(500円単位) |
| 年間上限 | 84万円(全額所得控除) |
| 受取時 | 廃業・退職時に退職所得として受取(退職所得控除の対象) |
| 手数料 | 無料(掛金以外のコスト一切なし) |
| 運用リスク | なし(元本+共済金が受取額) |
廃業・死亡・65歳以上での解約時は「共済金」として受け取ることができ、退職所得扱いになります。退職所得控除(掛金納付20年なら800万円控除)が使えるため、受け取り時の税負担も軽くなります。
⚠️ 小規模企業共済の3つのデメリット
【デメリット①】12か月未満は掛け捨て
加入から1年未満で解約すると、掛けたお金は一切戻りません。
【デメリット②】20年未満の任意解約は元本割れ
廃業・死亡以外の「任意解約」では、240か月(20年)未満だと受取額が掛金合計を下回ります。「ちょっと解約して使おう」ができない制度です。
【デメリット③】任意解約は税制面でも不利
これが最大の落とし穴です。廃業・退職時の受取は「退職所得」ですが、65歳未満の任意解約は「一時所得」扱いになります。退職所得控除が使えず、税負担が跳ね上がります。加入時に知らなかった、という相談を窓口で何度も受けてきました。
→ 小規模企業共済の節税効果は個人事業主の国保節税5つの方法でも詳しく解説しています。
iDeCoとは|60歳まで完全ロック、でも運用益も非課税
「税制優遇最強の老後資産づくり」——ただし、60歳まで1円も引き出せません。
個人事業主・フリーランスのiDeCo掛金上限は、令和8年分(2026年分)は月68,000円(年81.6万円)。2026年12月から制度上の上限は月75,000円に拡大しますが、iDeCoは前月分を翌月26日に引き落とす仕組みのため、暦年で年90万円の控除になるのは2027年分(令和9年分)からです(厚生労働省・改正確定済み)。
| 項目 | 内容 |
|---|---|
| 掛金上限(令和8年分・2026年分) | 月68,000円・年81.6万円 |
| 掛金上限(令和9年分・2027年分〜) | 月75,000円・年90万円(改正確定済み。2026年12月分から月75,000円に拡大するが、翌月引き落としのため暦年の満額適用は2027年分から) |
| 節税の仕組み | 掛金全額所得控除+運用益非課税 |
| 受取時 | 退職所得(一時金)または雑所得(年金) |
| 手数料 | 加入時2,829円+月額数十円〜(金融機関による) |
⚠️ iDeCoの3つのデメリット
【デメリット①】60歳まで完全ロック
小規模企業共済と異なり、廃業しても引き出せません。「事業が苦しいから使いたい」ができない制度です。
【デメリット②】手数料がかかり続ける
加入時・掛金納付のたびに手数料が発生します。小規模企業共済は手数料ゼロなので、この点は明確な差です。
【デメリット③】運用リスクあり
元本保証型の商品を選べばリスクは抑えられますが、投資信託で運用すると元本割れの可能性があります。
→ iDeCoの活用と合わせてフリーランスの住民税節税5つの方法も参考にしてください。
節税シミュレーション|所得別・数字で見る
同じ1円の控除でも、所得が高いほど節税額は大きくなります。
以下は、青色申告(65万円控除)・基礎控除(令和8年分・2026年分の数値:合計所得489万円以下は104万円、489万円超655万円以下は67万円)を差し引いた後の課税所得ベースで試算しています。(※所得税率は国税庁No.2260、住民税は一律10%。国保・社会保険料控除は含まず、あくまでも概算値です。)
📊 節税シミュレーション(両方フル活用した場合)
| 売上規模 | 課税所得 | 所得税率 | 小規模共済のみ (月7万・年84万) |
iDeCoのみ (月6.8万・年81.6万) |
両方フル活用 (年165.6万) |
|---|---|---|---|---|---|
| 売上300万円 | 約131万円 | 5% | 約12.6万円 | 約12.2万円 | 約23.1万円 (所得税側は131万円分までしか効果なし) |
| 売上500万円 | 約331万円 | 20%→5% | 約16.9万円 | 約16.4万円 | 約31.7万円 |
| 売上700万円 | 約568万円 | 20% | 約25.2万円 | 約24.5万円 | 約49.7万円 |
※必要経費ゼロ・他の所得なし・社会保険料控除を含まない仮定で、青色申告65万円控除・基礎控除(令和8年分・合計所得489万円以下は104万円、489万円超655万円以下は67万円)適用後の課税所得で試算。復興特別所得税は含まない概算です。所得税+住民税(10%)の合計節税額の概算。国保料への波及効果は含まず。
※基礎控除が手厚くなったため、売上300万円では両方フル活用すると所得税の課税所得(131万円)を使い切ってしまい、34.6万円分は所得税の節税には使えません(この試算は社会保険料控除を含まないため、実際に国民年金・国民健康保険料を払っている場合は使いきれない額はさらに大きくなり、住民税側でも使い切れなくなることがあります。将来の退職金・年金資産にはなるため無駄にはなりません)。売上500万円は課税所得が20%帯から5%帯まで2段階下がるため節税額が大きく変わります(旧基礎控除でも実際は10%帯まで下がっており、旧記事の「約49.7万円」はこの税率区分をまたぐ計算を見落としていました。基礎控除改正だけによる変化は約38.8万円→約31.7万円です)。売上700万円は改正後も20%帯に収まるため、節税額は変わりません。
売上700万円程度であれば、両方フル活用で年間約50万円の節税が実現します。売上500万円では約32万円、売上300万円では所得税側の枠を使い切るため実質約23万円が目安です(いずれも会計ソフト代を差し引いても明らかにプラスです)。
小規模企業共済 vs iDeCo|徹底比較表
| 比較項目 | 小規模企業共済 | iDeCo |
|---|---|---|
| 年間控除上限 | 84万円 | 81.6万円(令和8年分。2027年分から90万円) |
| 節税の仕組み | 掛金全額所得控除 | 掛金全額所得控除+運用益非課税 |
| 引き出し条件 | 廃業・退職・65歳以上 (任意解約は元本割れ) |
60歳まで一切不可 |
| 受取時の税制 | 退職所得(廃業時) 一時所得(65歳未満任意解約) |
退職所得(一時金) 雑所得(年金) |
| 運用リスク | なし | あり (元本保証型選択で回避可) |
| 手数料 | 無料 | 加入時2,829円+月額数十円〜 |
| 緊急時の活用 | 契約者貸付あり (年利1.5%で借入可) |
不可 |
| 老後資産形成 | △ (積立+αで受取) |
◎ (運用次第で大きく増える) |
どちらを選ぶべきか|3パターンで判定
結論を言えば、「両方入れる余裕があるなら両方入る」が最適解です。
ただし、掛金に回せる金額や事業の安定性によって、優先順位は変わります。
✅ パターン① 両方フル活用(売上700万円程度以上・安定した事業)
小規模企業共済(月7万)+iDeCo(月6.8万)で年165.6万円控除。年間節税額は売上700万円で約50万円、売上500万円では約32万円が目安。廃業リスクが低く、安定した売上があるなら迷わずこれ。
⚡ パターン② まず小規模企業共済を優先(安定性が不安・緊急資金が必要な可能性あり)
iDeCoは60歳まで一切引き出せません。事業が不安定な時期や、手元資金を厚くしたい段階では、契約者貸付が使える小規模企業共済を先行させる判断が合理的です。
📈 パターン③ 老後資産形成を重視するならiDeCoに厚く
iDeCoは運用益も非課税なため、長期運用で資産が雪だるま式に増えます。30〜40代でまだ時間がある方は、iDeCoへの配分を増やす選択肢も有効です。
まとめ
- 小規模企業共済:手数料ゼロ・運用リスクなし・緊急時の貸付あり。ただし20年未満の任意解約は元本割れ+一時所得課税の二重ダメージに注意
- iDeCo:運用益も非課税で老後資産形成に最強。ただし60歳まで一切引き出せないことを理解した上で加入を
- 売上700万円程度なら両方フル活用で年間約50万円の節税が目安。売上500万円では約32万円、売上300万円では所得税側の枠を使い切るため実質約23万円程度(令和8年分の基礎控除で再計算)
- iDeCoの掛金上限は2026年12月から月75,000円に拡大しますが、暦年で年90万円の控除になるのは2027年分からです
どちらの制度も「入ったら終わり」ではなく、確定申告で毎年きちんと控除を申告することが節税の前提です。以下の会計ソフトを使えば、控除額の入力ミスや申告漏れを防げます。
節税をもっと効率よく管理するなら
どれも無料期間があります。実際に操作してみてから、自分に合う1本を選んでください。
- 📘 freee会計(無料相談):小規模企業共済・iDeCoの控除入力も自動でナビゲート
- 📗 マネーフォワードクラウド(1ヶ月無料):口座連携で記帳を自動化、控除管理も一元化
- 📙 やよいの青色申告オンライン(初年度無料):電話サポートあり、控除漏れを防ぐガイド機能
※料金・機能は各公式サイトでご確認ください。
📚 あわせて読みたい関連記事
※本記事の税制情報は2026年時点のものです。制度の詳細・最新情報は国税庁ウェブサイトおよび中小機構(小規模企業共済)でご確認ください。
コメント